|
|
Home Select
Le Carnet immobilier
du Dimanche
N° 11 · Dimanche 2 août 2026
|
||||||||
|
||||||||
|
01 · L'édito
Cette semaine, un signal discret venu des marchés obligataires. L'OAT française à dix ans, référence du refinancement bancaire, a franchi les quatre pour cent en juillet, quand les grilles de crédit affichées en agence tiennent encore autour de trois virgule quarante-quatre pour cent sur vingt ans. L'écart n'a rien d'anodin. Pour qui négocie un appartement à Paris cet été, pour qui attend un accord de principe ou finalise un compromis, la question n'est pas de céder à l'urgence. Elle est de comprendre pourquoi les banques prêtent aujourd'hui à un niveau que leur propre coût de refinancement rend inconfortable, et combien de temps cette situation peut durer. Nous n'annonçons pas de bascule mécanique à la rentrée. Nous décrivons un décalage technique que la plupart des acquéreurs n'ont pas identifié, et dont le calendrier bancaire, historiquement, ne s'accommode pas longtemps. |
||||||||
|
||||||||
|
|
||||||||
|
02 · L'article de la semaine
Crédit immobilier : l'écart qui ne durera pas
Financement · Analyse · 4 min de lecture
|
||||||||
|
||||||||
|
||||||||
|
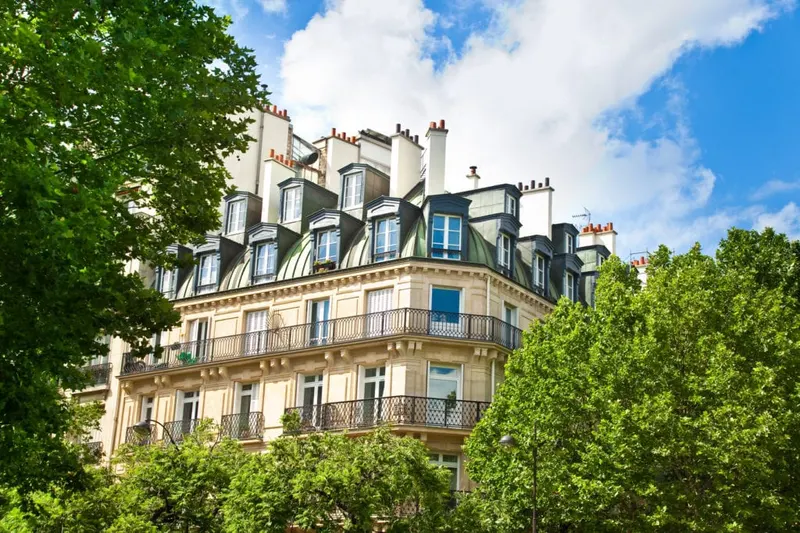
Trois virgule quarante-quatre pour cent sur vingt ans. Le taux affiché en agence en août 2026 tient bon, alors même que l'OAT française, référence du refinancement bancaire, franchit le seuil des quatre pour cent. Un écart intenable, qui interroge la fenêtre de financement offerte aux acquéreurs parisiens. Les barèmes constatés cet été racontent une stabilité étrange. Selon Pretto, les taux immobiliers d'août 2026 s'établissent à 3,33 % sur quinze ans, 3,44 % sur vingt ans et 3,52 % sur vingt-cinq ans, tous profils confondus. Le taux moyen toutes durées, mesuré par Crédit Logement-CSA, passe de 3,22 % au premier trimestre à 3,24 % au deuxième : un mouvement à peine perceptible. En Île-de-France, il s'affiche à 3,39 %, région la moins compétitive du pays. Le paradoxe tient à la mécanique de fabrication de ces grilles. Pour construire leurs barèmes, les banques regardent moins la Banque centrale européenne que l'OAT dix ans, le taux auquel l'État français emprunte sur les marchés. Or celui-ci passe d'environ 3,6 % au début de l'été à plus de 4 % en juillet, poussé par des tensions inflationnistes liées à l'énergie et une prime de risque accrue autour de la trajectoire budgétaire française. Sur un an, la progression dépasse 0,70 point de pourcentage, dans un contexte où la dette publique représente 117 % du PIB. Le maintien des taux directeurs de la BCE le 23 juillet, après la hausse de 0,25 point du 11 juin, était anticipé par les marchés et n'a provoqué aucun choc sur les barèmes. La décision de Francfort est un signal, pas un moteur. Le moteur, c'est l'OAT. Et l'OAT tire désormais dans le sens opposé aux grilles affichées. Quand l'OAT dépasse durablement les taux clients, les banques prêtent à perte sur leur marge de refinancement. Le phénomène n'est pas nouveau, mais il ne se prolonge historiquement que quelques semaines. Meilleurtaux le formule sans ambiguïté : tant que le niveau reste ponctuel, l'impact demeure limité ; s'il s'installe au-dessus de 4 %, une remontée des taux de crédit devient un scénario probable dès septembre-octobre. Pierre Chapon, dirigeant de Pretto, rappelle que les banques ajustent leurs barèmes avec un décalage, jamais dans l'instant. Le contexte parisien rend le calendrier concret. Au premier trimestre 2026, 29 130 ventes de logements anciens ont été enregistrées en Île-de-France, soit une baisse de 3 % sur un an, tandis que le prix moyen des appartements anciens se stabilise à 9 600 €/m² dans la capitale. Les notaires du Grand Paris parlent d'une reprise fragile, où le moindre choc pourrait casser la dynamique. La BCE, de son côté, constate un durcissement des critères d'octroi et une demande de crédit en baisse au deuxième trimestre. Les acquéreurs disposent d'un pouvoir de négociation réel sur le prix, mais sur des dossiers dont le montage bancaire ne pardonne pas les retards. Ce que nos chasseurs observent sur le terrain confirme cette lecture. Les dossiers dont l'accord de principe a été émis en juillet ou en août bénéficient encore des grilles d'été : les banques ne rétroactent pas à la baisse, mais elles ne prolongent pas non plus leurs conditions au-delà de leur validité. Un dossier signé au compromis en juillet, avec offre de prêt éditée avant la rentrée, sécurise un taux que les mêmes établissements pourraient ne plus proposer six semaines plus tard. Le taux d'usure, fixé à 5,29 % sur les prêts de vingt ans et plus, ne sera révisé qu'au 1er octobre : il laisse de la marge, mais pas indéfiniment. Reste un levier concret, souvent négligé. Entre le taux catalogue et le taux réellement négocié, l'écart peut atteindre soixante points de base selon les régions. Comparer plusieurs banques, cet été, n'est pas une précaution excessive : c'est la seule manière d'exploiter la fenêtre avant qu'elle ne se referme. |
||||||||
|
Taux immobiliers moyens d'août 2026 par durée
|
||||||||
|
||||||||
|
||||||||
|
||||||||
|
||||||||
|
03 · Le conseil d'achat
Négociez le taux, pas seulement le prixLe taux affiché sur la grille bancaire n'est jamais le taux final. Entre le catalogue et le barème négocié, l'écart peut atteindre soixante points de base. Sur un emprunt de plusieurs centaines de milliers d'euros sur vingt ans, cela représente plusieurs dizaines de milliers d'euros d'intérêts économisés. Faire jouer trois établissements reste, en août 2026, le levier le plus rentable. Lire le conseil › |
||||||||
|
||||||||
|
||||||||
|
À dimanche prochain.
D'ici là, si un projet d'acquisition se précise, nous nous tenons à votre disposition pour un premier échange. Nous évaluons votre projet à l'aune du marché et vous livrons une lecture objective.
|
|
Home Select
Chasseurs d'appartements depuis 2011
|
|||||
|
|||||
|
60 rue François 1er, 75008 Paris · 01 78 76 78 10 Membre de la Fédération des Chasseurs Immobiliers (FCI) |
|||||
|
|
|||||
|
Vous recevez cet email parce que vous nous avez confié vos coordonnées dans le cadre d'un projet immobilier ou d'une demande d'information à Home Select. Conformément au Règlement général sur la protection des données (RGPD), vous disposez d'un droit d'accès, de rectification, d'effacement, d'opposition, de portabilité et de limitation sur les données vous concernant. Pour exercer ces droits, écrivez à contact@homeselect.paris.
Responsable du traitement : Jean Mascla, Home Select, 60, rue François 1er, 75008 Paris. Vos données sont conservées trois ans après notre dernier contact, puis supprimées. En cas de désaccord, vous pouvez déposer une réclamation auprès de la CNIL (www.cnil.fr). |
|||||
|
© 2026 Home Select. Tous droits réservés.
|