|
|
Home Select
Le Carnet immobilier
du Dimanche
N° 18 · Dimanche 20 septembre 2026
|
||||||||||||
|
||||||||||||
|
01 · L'édito
Cette semaine, la Banque centrale européenne a relevé ses taux d'un quart de point. Le mouvement était attendu. La nouvelle n'a pas fait la une des journaux du dimanche, et pourtant elle referme doucement une fenêtre de crédit ouverte depuis un an. L'acquéreur parisien regarde son taux comme un thermomètre. Il note qu'il remonte de 0,11 point en un mois, calcule ce que cela change à la mensualité, hésite parfois. Le vendeur, lui, regarde autre chose : le nombre de mois que son bien passe sur le marché. Deux horloges tournent en parallèle, et la seconde intéresse notre métier davantage que la première. L'article de ce dimanche est consacré à ce décalage. Il éclaire, croyons-nous, ce qui se joue vraiment à Paris à la rentrée 2026. |
||||||||||||
|
||||||||||||
|
|
||||||||||||
|
02 · L'article de la semaine
Les acquéreurs regardent le taux, les vendeurs regardent le calendrier
Crédit · Négociation · 6 min de lecture
|
||||||||||||
|
||||||||||||
|
||||||||||||
|
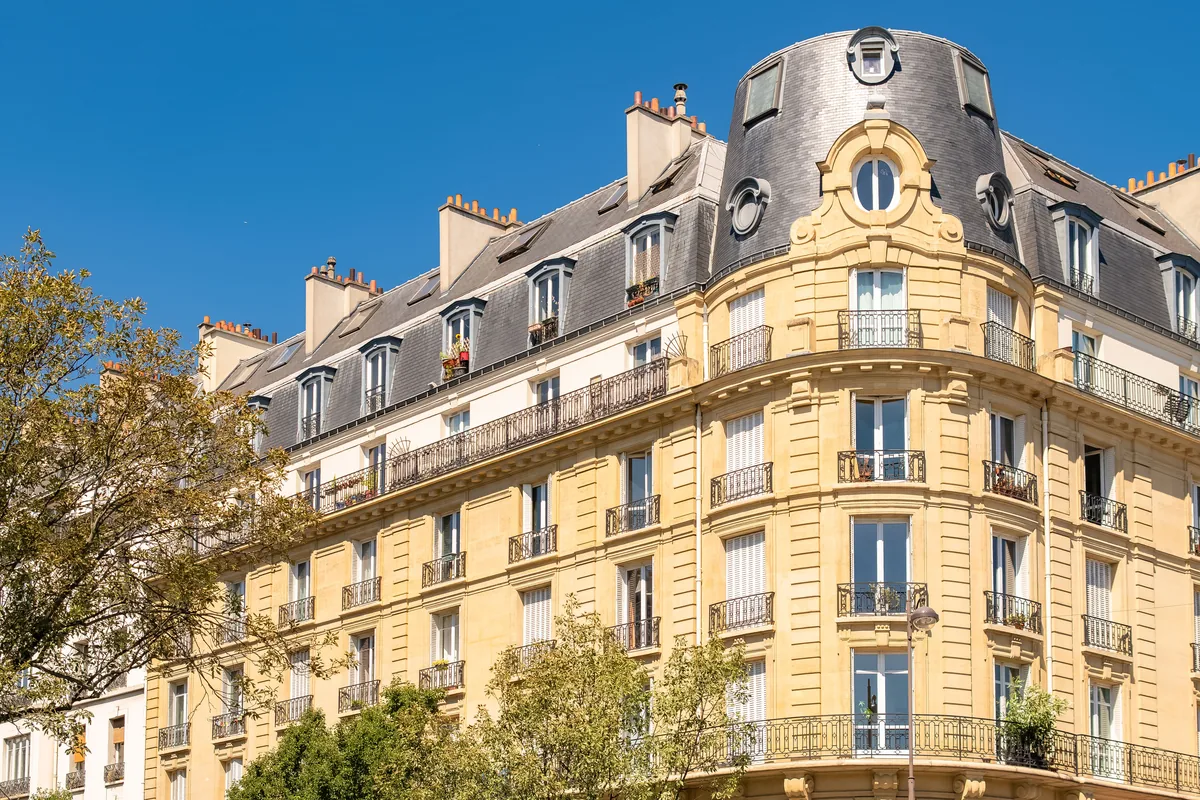
La BCE a relevé ses taux le 10 septembre. Les crédits immobiliers remontent de quelques centièmes. À Paris, la vraie variable d'ajustement se joue ailleurs. Le 10 septembre 2026, la Banque centrale européenne a relevé ses taux directeurs d'un quart de point, portant le taux de dépôt à 2,50 %, son plus haut depuis mars 2025. Deuxième hausse de l'année après celle de juin. L'inflation en zone euro a atteint 3,3 % en août, contre 2,9 % en juillet, et le Brent a franchi les 100 dollars le baril la veille de la décision. La BCE a justifié la manoeuvre par la persistance du choc énergétique et par des tensions durables sur les prix. Sur le marché du crédit, la répercussion est réelle mais mesurée. Les taux moyens de septembre s'établissent à 3,43 % sur quinze ans, 3,54 % sur vingt ans et 3,61 % sur vingt-cinq ans selon Pretto. Meilleurtaux relève des barèmes légèrement inférieurs : 3,28 %, 3,40 % et 3,50 % sur les mêmes durées. La hausse mensuelle atteint 0,11 à 0,12 point. Ce n'est pas un séisme. La mécanique tient à un facteur peu commenté : l'OAT française à dix ans, qui sert de repère au coût de la ressource bancaire, a franchi la barre des 4 %, un niveau plus vu depuis 2009. Empiriquement, un crédit à taux fixe sur vingt ans se négocie autour de l'OAT plus 150 points de base. Les barèmes de la rentrée en portent la trace. Pour un acquéreur, l'impact chiffré se résume ainsi. Sur un emprunt de 200 000 € sur vingt ans, un quart de point supplémentaire représente environ 25 € de mensualité en plus, soit un peu plus de 6 000 € sur la durée totale du crédit, selon les calculs de Pretto. Une variable à intégrer, non négligeable, mais qui ne modifie pas fondamentalement l'équation d'un projet parisien. Le taux d'usure pour les prêts à taux fixe de vingt ans et plus s'établit à 5,29 % au troisième trimestre 2026, avec une révision attendue le 1er octobre : la marge de manoeuvre des banques reste ouverte. À Paris, un autre paramètre pèse davantage. Les transactions ont sensiblement progressé au deuxième trimestre 2026 par rapport à 2025, selon les observations relayées à la rentrée. Le rebond est réel, même si un point de comparaison bas en explique une partie. Surtout, le redémarrage ne s'est pas fait dans les mêmes conditions selon les biens. Ceux qui étaient bien positionnés au printemps se sont vendus. Ceux qui ont raté la fenêtre traînent en ligne, et leurs propriétaires commencent à compter les mois. C'est là que se joue la vraie négociation. Prenons un ordre de grandeur. Le prix moyen du mètre carré à Paris atteint 9 670 € au 1er septembre 2026, dans une fourchette large de 6 538 € à 16 252 € selon les zones (MeilleursAgents). Sur un bien parisien à 800 000 €, trois pour cent négociés représentent 24 000 €. À comparer aux 6 000 € de surcoût sur la durée totale du crédit évoqués plus haut. Le rapport de force est sans appel : la marge se joue à l'achat, pas au dixième de point de taux. Nos chasseurs le constatent semaine après semaine : les biens qui ont dépassé quatre mois de commercialisation se négocient plus franchement. Le vendeur qui a refusé une offre au printemps regarde son bien traîner en septembre, la rentrée n'a pas apporté le sursaut espéré, l'automne s'annonce moins porteur. Cette bascule est silencieuse. Elle ne fait pas la manchette, mais elle transforme la conversation qu'un chasseur bien préparé peut ouvrir avec le mandataire. Une nuance s'impose. Cette lecture vaut pour le marché ordinaire, qui reste l'essentiel des transactions parisiennes. Elle ne vaut pas pour le rare, le très recherché, le bien exceptionnel dont la fenêtre de tir se compte en jours. Sur ces biens, l'acquéreur reste demandeur, la négociation reste marginale, et le taux de crédit redevient un paramètre secondaire. Le Groupe BPCE table sur 890 000 transactions dans l'ancien en 2026 : la statistique se joue sur le marché courant. Ce que la rentrée du crédit apprend, finalement, c'est qu'un projet parisien se prépare mieux qu'il ne s'optimise. Consolider son apport, clarifier sa capacité d'emprunt, choisir son intermédiaire, cadrer sa recherche : ces gestes-là pèsent davantage, sur le prix final, que la surveillance quotidienne de l'OAT à dix ans. |
||||||||||||
|
Taux moyens de crédit immobilier en septembre 2026
|
||||||||||||
|
||||||||||||
|
||||||||||||
|
||||||||||||
|
||||||||||||
|
03 · Le conseil d'achat
Sécuriser sa capacité d'emprunt avant de visiterUn accord de principe bancaire actualisé, obtenu avant les premières visites, vaut mieux qu'une simulation en ligne. Il précise votre enveloppe réelle, rassure le vendeur au moment de l'offre, et permet à votre chasseur de négocier avec le poids d'un dossier prêt à signer. Lire le conseil › |
||||||||||||
|
||||||||||||
|
||||||||||||
|
À dimanche prochain.
D'ici là, si un projet d'acquisition se précise, nous nous tenons à votre disposition pour un premier échange. Nous évaluons votre projet à l'aune du marché et vous livrons une lecture objective.
|
|
Home Select
Chasseurs d'appartements depuis 2011
|
|||||
|
|||||
|
60 rue François 1er, 75008 Paris · 01 78 76 78 10 Membre de la Fédération des Chasseurs Immobiliers (FCI) |
|||||
|
|
|||||
|
Vous recevez cet email parce que vous nous avez confié vos coordonnées dans le cadre d'un projet immobilier ou d'une demande d'information à Home Select. Conformément au Règlement général sur la protection des données (RGPD), vous disposez d'un droit d'accès, de rectification, d'effacement, d'opposition, de portabilité et de limitation sur les données vous concernant. Pour exercer ces droits, écrivez à contact@homeselect.paris.
Responsable du traitement : Jean Mascla, Home Select, 60, rue François 1er, 75008 Paris. Vos données sont conservées trois ans après notre dernier contact, puis supprimées. En cas de désaccord, vous pouvez déposer une réclamation auprès de la CNIL (www.cnil.fr). |
|||||
|
© 2026 Home Select. Tous droits réservés.
|