|
|
Home Select
Le Carnet immobilier
du Dimanche
N° 3 · Dimanche 7 juin 2026
|
||||||||
|
||||||||
|
01 · L'édito
Le 11 juin, la Banque centrale européenne se réunit. Après douze mois de statu quo monétaire, le scénario d'une hausse d'un quart de point n'est plus marginal : il constitue l'anticipation centrale des marchés. Pour un acquéreur parisien dont le projet est en cours d'arbitrage, la séquence mérite d'être lue avec attention, sans précipitation. Nous avons examiné cette semaine ce que cette décision change réellement, et ce qu'elle ne change pas. La réponse tient en quelques lignes. La fenêtre actuelle, autour de 3,50 % sur vingt ans, ne s'ouvrira probablement pas plus largement avant l'automne. Elle pourrait, en revanche, se refermer d'un cran. Notre conviction reste constante. Un quart de point ne fait pas une décision d'acquisition. Il en accélère ou en retarde l'exécution. La maturité du projet, la qualité du bien, la justesse de la négociation pèsent infiniment plus lourd dans le bilan d'une opération que vingt-cinq points de base sur le taux nominal. |
||||||||
|
||||||||
|
|
||||||||
|
02 · L'article de la semaine
Ce que change vraiment un quart de point
Taux · Décryptage · 5 min de lecture
|
||||||||
|
||||||||
|
||||||||
|
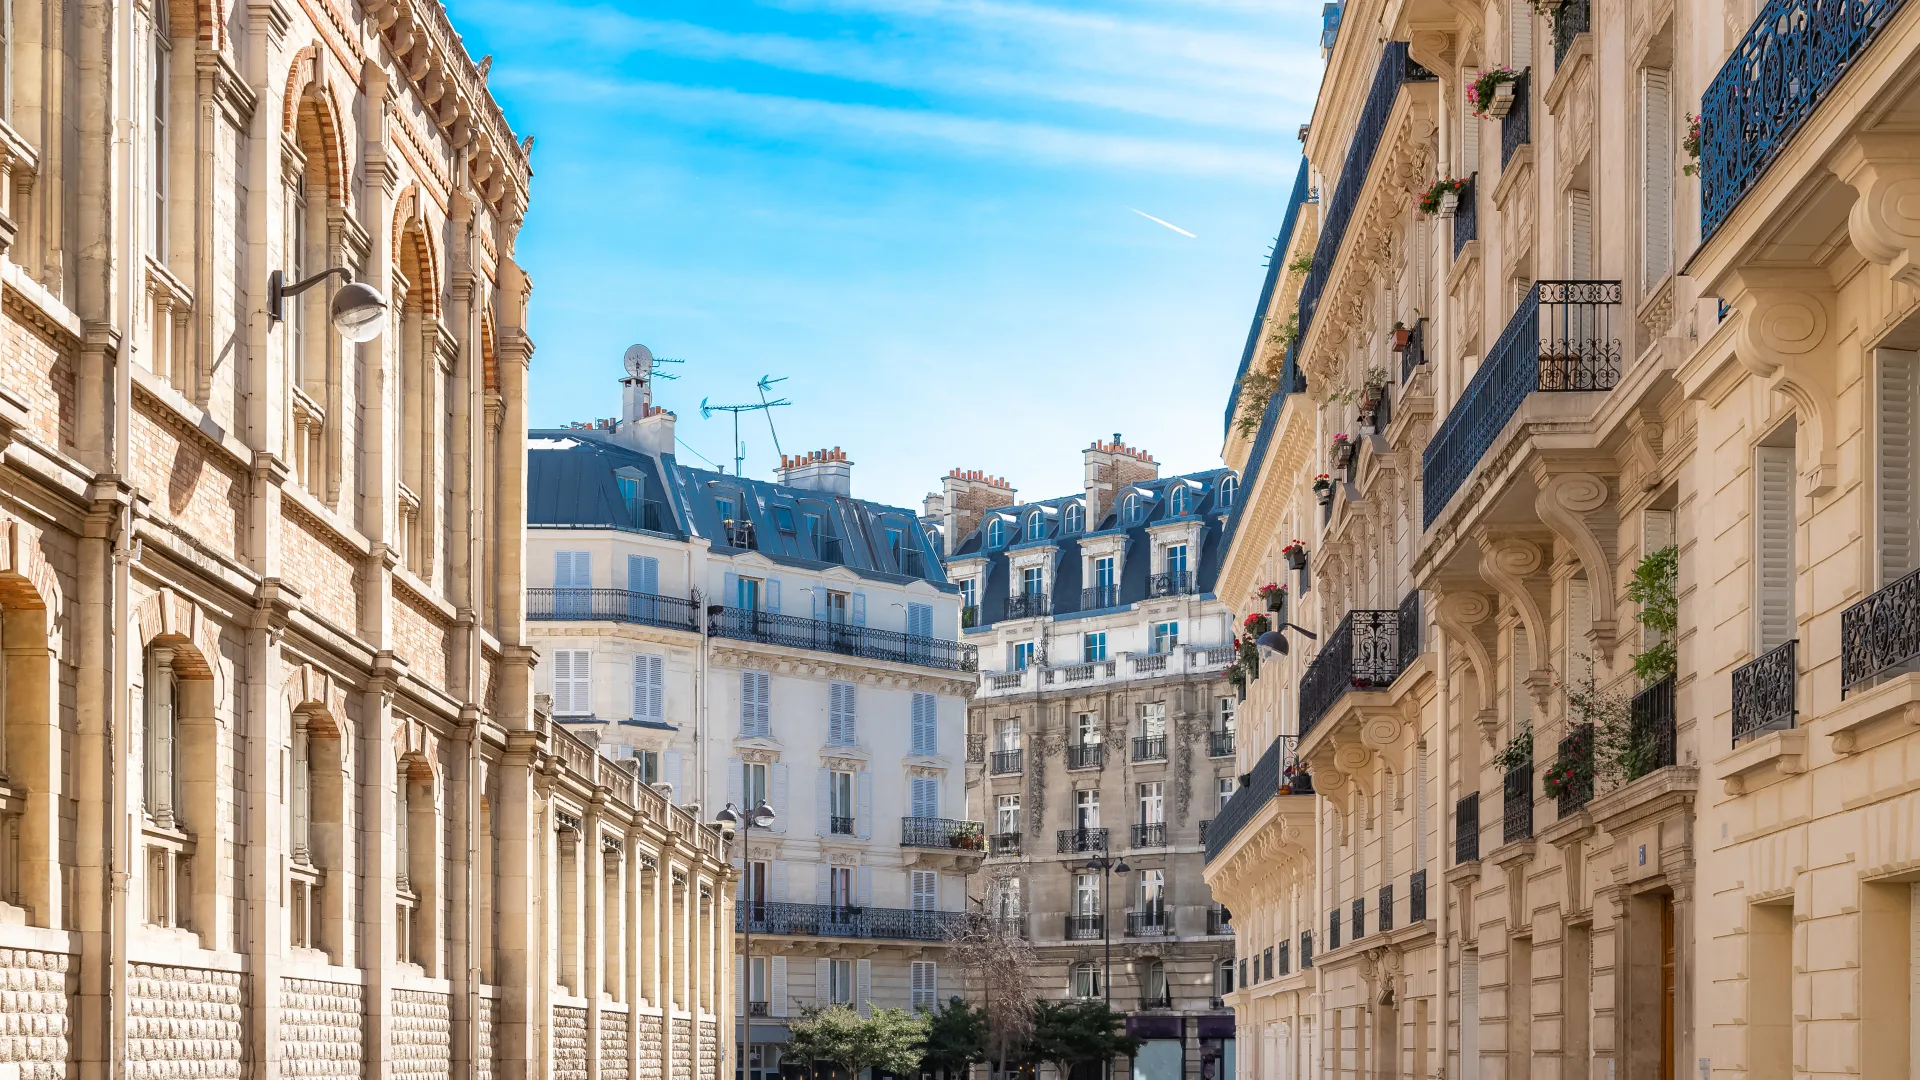
Le 11 juin, la BCE devrait relever son taux de dépôt après un an d'immobilisme. Pour l'acquéreur parisien, la mécanique est moins spectaculaire que les titres ne le suggèrent, mais ses conséquences se mesurent. Lecture posée d'une séquence qui referme une fenêtre sans en ouvrir de catastrophique. La Banque centrale européenne maintient son principal taux directeur à 2 % depuis un an. L'inflation en zone euro a touché 3 % en avril, son plus haut depuis septembre 2023, et le chef économiste de l'institution, Philip Lane, a indiqué que les projections d'inflation seraient révisées à la hausse en juin. Isabel Schnabel, membre allemande du directoire, a tranché dans un entretien à Reuters : l'immobilisme n'est plus une option à ses yeux, un relèvement en juin lui paraît nécessaire. Les marchés intègrent désormais deux hausses de vingt-cinq points de base d'ici la fin de l'année. Les économistes interrogés par Reuters retiennent la même séquence, suivie d'une baisse en 2027. Reste à comprendre comment cette décision se transmet au crédit immobilier. Le canal n'est pas direct. Les banques calibrent leurs barèmes de prêts à taux fixes en se référant principalement à l'OAT à dix ans, le taux auquel l'État français emprunte. Or cet indicateur a connu, en mai, une tension notable : il a temporairement dépassé 4 % le 20 mai, niveau plus vu depuis 2009, avant de redescendre autour de 3,55 % le 29 mai selon Trading Economics. La décision de la BCE pèse sur l'OAT par anticipation, mais l'OAT vit aussi sa propre vie, suspendue à la dette française et à l'humeur des investisseurs internationaux. Sur le terrain, les taux moyens constatés en juin par Pretto s'établissent à 3,37 % sur quinze ans, 3,47 % sur vingt ans et 3,53 % sur vingt-cinq ans. Cafpi affiche des grilles légèrement inférieures pour les meilleurs dossiers, entre 3,25 % et 3,55 % selon les durées. Ces niveaux résultent d'une stabilisation après plusieurs mois de légère remontée. Guillaume Fourt, chez Meilleurtaux, prévient qu'aucune baisse forte n'est attendue avant la rentrée de septembre ; Ludovic Laborde, cofondateur d'Eloa, complète : les futurs emprunteurs ne doivent pas attendre une chute massive des taux. Si la BCE confirme le 11 juin, certains scénarios évoqués par les courtiers méritent d'être pris au sérieux sans être pris pour argent comptant. PAP estime qu'emprunter à 3,80 % en octobre n'est plus à écarter, et que signer aujourd'hui à 3,50 % pourrait éviter une mauvaise surprise à l'automne. Nous restons prudents face à ce type d'extrapolation : trente points de base de hausse sur quatre mois supposent une transmission rapide qui n'a rien d'automatique. La direction du vent est néanmoins claire, et le scénario inverse, celui d'une détente significative avant l'automne, paraît désormais éteint. Concrètement, que représente un quart de point sur un emprunt ? Sur un crédit de 250 000 € à vingt ans, passer de 3,20 % à 3,47 % alourdit la mensualité de 34 € et le coût total du crédit de 8 254 €, selon les chiffres communiqués par les courtiers d'Eloa. Transposé à un emprunt parisien plus élevé, l'ordre de grandeur reste proportionnel. Vingt-cinq points de base supplémentaires ne ruinent pas une opération viable. Ils peuvent en revanche faire glisser un dossier juste à la limite vers le refus bancaire, ou rogner la capacité d'apport d'un acquéreur qui finançait au plus serré. Le marché parisien, lui, ne donne pas de signaux d'attentisme. Les notaires du Grand Paris relèvent une hausse de 7 % des ventes à Paris sur un an, dans un marché francilien en progression de 11 %. Les prix s'établissent à 9 570 € par mètre carré pour les appartements anciens parisiens en janvier, en hausse de 1 % sur douze mois. Au premier trimestre, la stabilisation se confirme à l'échelle régionale, avec une progression contenue de 0,6 %. Pretto évoque par ailleurs une production de crédits en hausse de 6 % au premier trimestre 2026 ; Meilleurtaux parle de 10 % environ sur un an. Le marché tourne. Ce n'est pas le moment d'une fenêtre exceptionnelle, c'est le moment d'un équilibre tenable. Notre lecture se passe de dramatisation. Pour qui dispose d'une offre acceptée et négocie son financement, signer en juin sur les barèmes actuels paraît raisonnable. Pour qui a un projet mûr, un dossier solide et un bien identifié, attendre par calcul tactique fait courir le risque, comme le rappellent les courtiers, de voir les prix remonter entre-temps. Pour qui hésite encore sur le bien lui-même, vingt-cinq points de base ne doivent pas devenir l'argument qui précipite une décision mal arbitrée. Le bien prime sur le taux. Toujours. |
||||||||
|
Ce que coûte un quart de point sur un crédit de 250 000 € à vingt ans
|
||||||||
|
||||||||
|
||||||||
|
||||||||
|
||||||||
|
03 · Le conseil d'achat
Sécuriser son financement avant le compromisDans un contexte où les barèmes évoluent entre l'offre acceptée et la signature, demandez à votre courtier ou à votre banque une simulation à barème actualisé, et non à barème du mois précédent. Cette précaution évite les mauvaises surprises au moment de l'édition de l'offre de prêt. Quelques jours de retard suffisent parfois à rebattre les cartes. Lire le conseil › |
||||||||
|
||||||||
|
||||||||
|
À dimanche prochain.
D'ici là, si un projet d'acquisition se précise, nous nous tenons à votre disposition pour un premier échange. Nous évaluons votre projet à l'aune du marché et vous livrons une lecture objective.
|
|
Home Select
Chasseurs d'appartements depuis 2011
|
|||||
|
|||||
|
60 rue François 1er, 75008 Paris · 01 78 76 78 10 Membre de la Fédération des Chasseurs Immobiliers (FCI) |
|||||
|
|
|||||
|
Vous recevez cet email parce que vous nous avez confié vos coordonnées dans le cadre d'un projet immobilier ou d'une demande d'information à Home Select. Conformément au Règlement général sur la protection des données (RGPD), vous disposez d'un droit d'accès, de rectification, d'effacement, d'opposition, de portabilité et de limitation sur les données vous concernant. Pour exercer ces droits, écrivez à contact@homeselect.paris.
Responsable du traitement : Jean Mascla, Home Select, 60, rue François 1er, 75008 Paris. Vos données sont conservées trois ans après notre dernier contact, puis supprimées. En cas de désaccord, vous pouvez déposer une réclamation auprès de la CNIL (www.cnil.fr). |
|||||
|
© 2026 Home Select. Tous droits réservés.
|